

L’AVVOCATO E’ TENUTO AGLI OBBLIGHI DELL’ANTIRICICLAGGIO SE L’ACCORDO TRANSATTIVO SUPERA E 15.000 MA NON VIENE TRASFUSO NEL VERBALE DI CAUSA?
L’ANTI-RICICLAGGIO: DALLA NORMA ASTRATTA ALLE PECULIARITA’ DEL CASO CONCRETO
Attività ispettiva e corretto assolvimento degli obblighi antiriciclaggio: un prezioso precedente giuridico ed interpretativo
Gli adempimenti antiriciclaggio non vanno assolti se nel corso di un giudizio le parti sottoscrivono una transazione, per importo superiore a € 15.000, di cui si dà atto nel verbale, senza che però, lo stesso, sia prodotto in giudizio, sottoposto al vaglio del Giudice e neppure trasfuso nel verbale.
E’ doveroso, a questo punto della vicenda, fare le seguenti premesse.
Gli obblighi di adeguata verifica della clientela di cui all’art. 18 e ss. del d.lgs. n.231/2007, come modificato e integrato dal d.lgs. n. 90/2017, entrato in vigore il 04/07/2017 si attuano mediante: l’identificazione sia del cliente che del titolare effettivo e delle loro rispettive identità; l’acquisizione e la valutazione di informazioni sullo scopo e la natura del rapporto continuativo o della prestazione professionale; il controllo costante del rapporto con il cliente, per tutta la sua durata, aggiornando dati ed informazioni nel mentre acquisite. Addirittura, prima della novella recata dal citato d.lgs. 90/2017, l’art. 55 comma 1 del previgente d.lgs 231/200, depenalizzato, sanzionava, più specificatamente, la violazione delle disposizioni “concernenti l’obbligo di identificazione”.
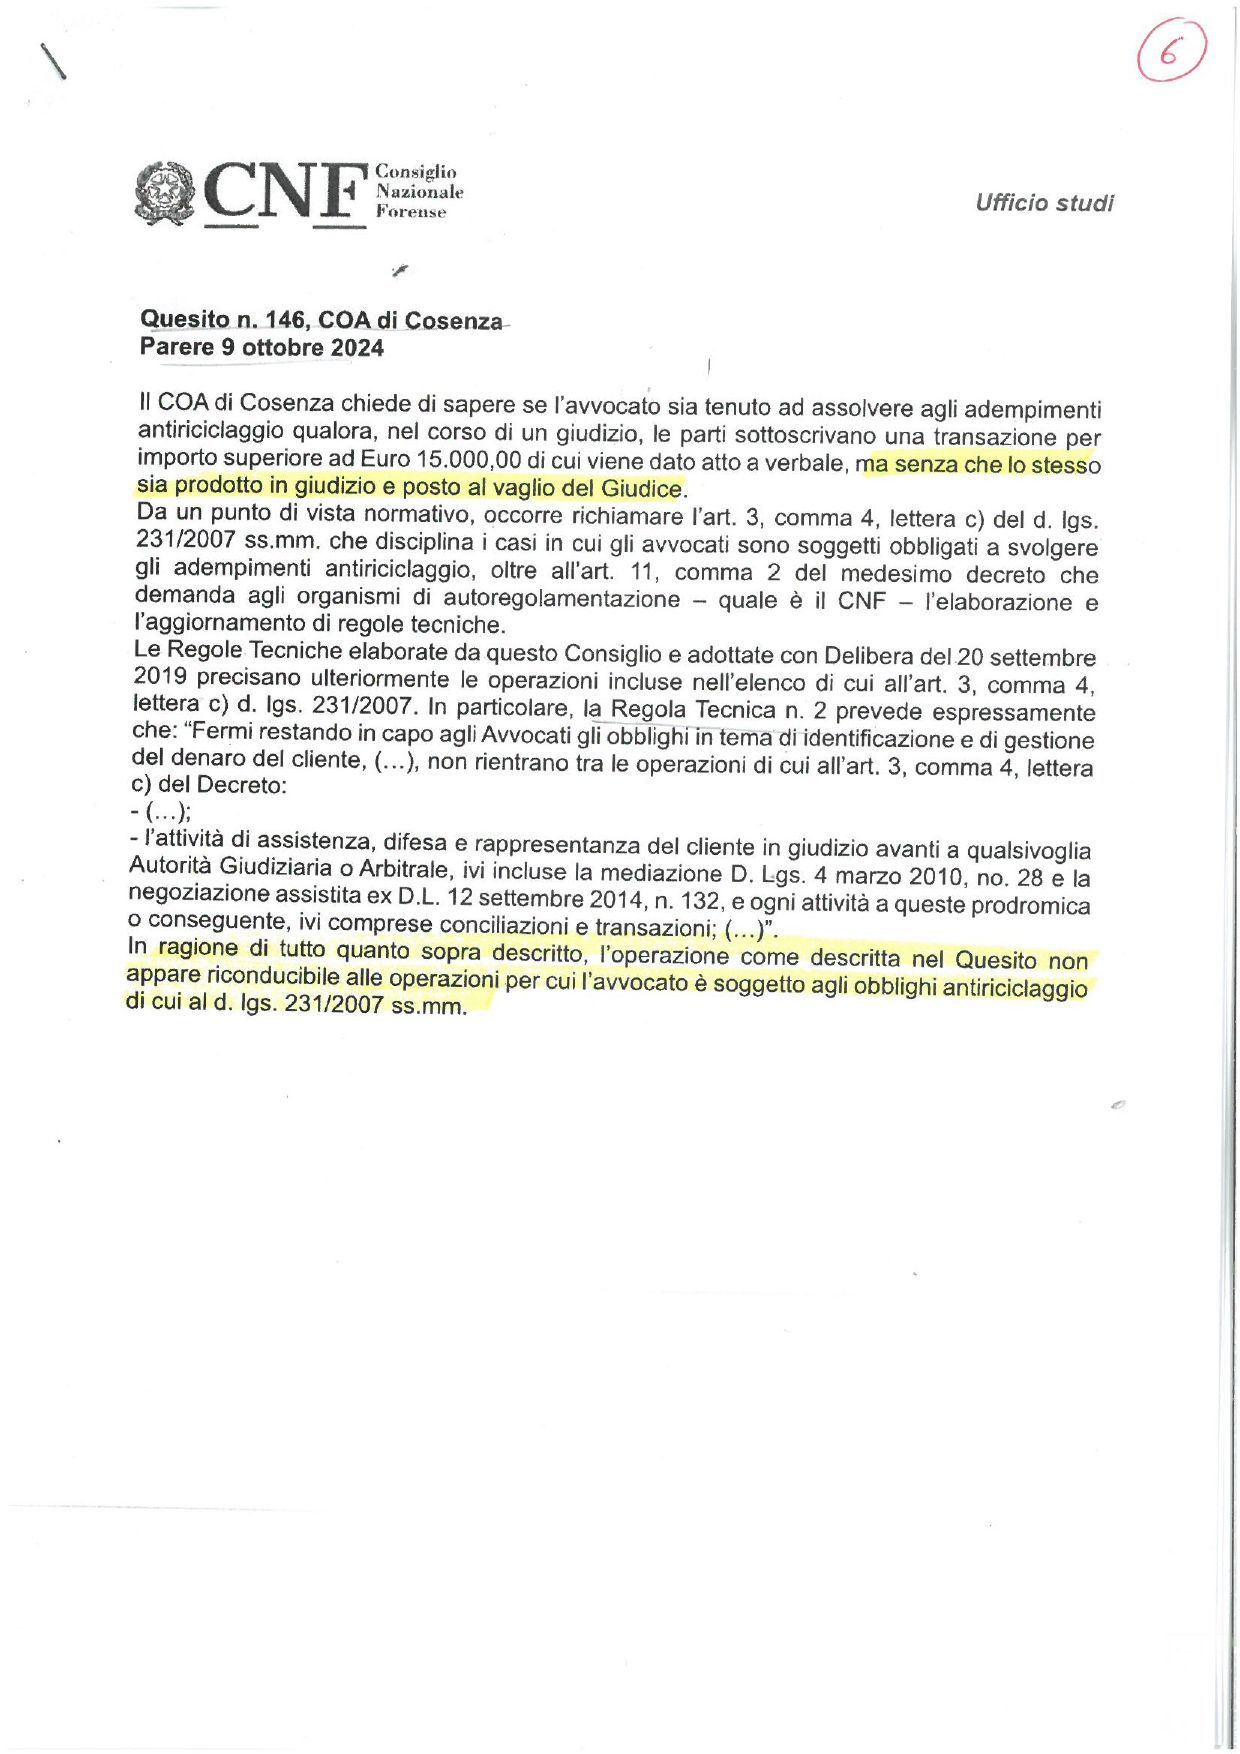
Ma c’è dell’altro, ossia ai sensi della regola tecnica n. 2 del CNF ( Consiglio Nazionale Forense) “non rientrano tra le operazioni di cui all’art. 3 comma 4 lettera C del decreto, l’attività di assistenza, difesa e rappresentanza del cliente in giudizio avanti a qualsivoglia Autorità Giudiziaria o Arbitrale, ivi inclusa la mediazione (.....) e la negoziazione assistita (...) e ogni attività prodromica o conseguente, ivi comprese conciliazioni e transizioni.”
Inoltre, l’art. 3 comma 4 lettera C della Legge Antiriciclaggio si applicano agli avvocati “solo quando compiono in nome e per conto del proprio cliente qualsiasi tipo di operazione finanziaria o immobiliare e quando assistono il proprio cliente nella predisposizione o realizzazione di operazioni relative al trasferimento a qualsiasi titolo di diritti reali su beni immobili o attività economiche, gestione di denaro, strumenti finanziari o altri beni”.
Nel caso di specie, tuttavia, vi è stato solo un pagamento a seguito di ricorso giudiziale, regolarmente iscritto al Tribunale di Cosenza, delle cui trattative di accordo ne è stato dato atto genericamente nel verbale di udienza, seppur non materialmente trasfuso e la e la successiva definizione dell’accordo aveva così determinato la cancellazione della causa dal ruolo e l’estinzione del procedimento dinnanzi al Giudice del Lavoro.
Ancora, alla luce dei riferimenti normativi richiamati, è altresì necessario sottolineare che l’attività in questione (accordo transattivo), svolta dalla professionista, può essere considerata funzionalmente collegata all’assistenza, difesa e rappresentanza del cliente in giudizio e delle attività a ciò conseguenti (non rientranti nelle operazioni ex art. 3 comma 4 lettera C del d.lgs 231/2007, ai sensi della regola tecnica n. 2 del CNF).
E’ proprio per questo motivo, infatti, che, il CNF, con nota metodologica, ha chiarito che ogni qual volta ci si trova dinnanzi ad una simile pratica in ambito giudiziale, l’avvocato non è tenuto ad alcun obbligo antiriciclaggio.
Si conclude così la travagliata vicenda: da un disguido ermeneutico ad un epilogo positivo ed intriso di giustizia.
Per tali ragioni, si auspica che, divulgando l’avvenuto in questi termini e mezzi, la questione sottesa, così come ricostruita e riportata, proprio per la sua peculiarità e rilevanza tanto giuridica quanto interpretativa, possa costituire un giusto precedente a tutela della intera categoria di riferimento.
Il caso è peculiare: tutti i professionisti sono obbligati all’identificazione del cliente, al compimento delle attività connesse tranne con attenzione particolare alle valutazioni del rischio, visto che i controlli possono anche essere d’ufficio.
Nel caso di specie, la Guardia di Finanza aveva comminato la sanzione mentre il Ministero l’ha annullata.
Il ricorso è stato accolto.
Si acclude il parere del CNF del 09/10/2024, quesito n. 146, COA di Cosenza:
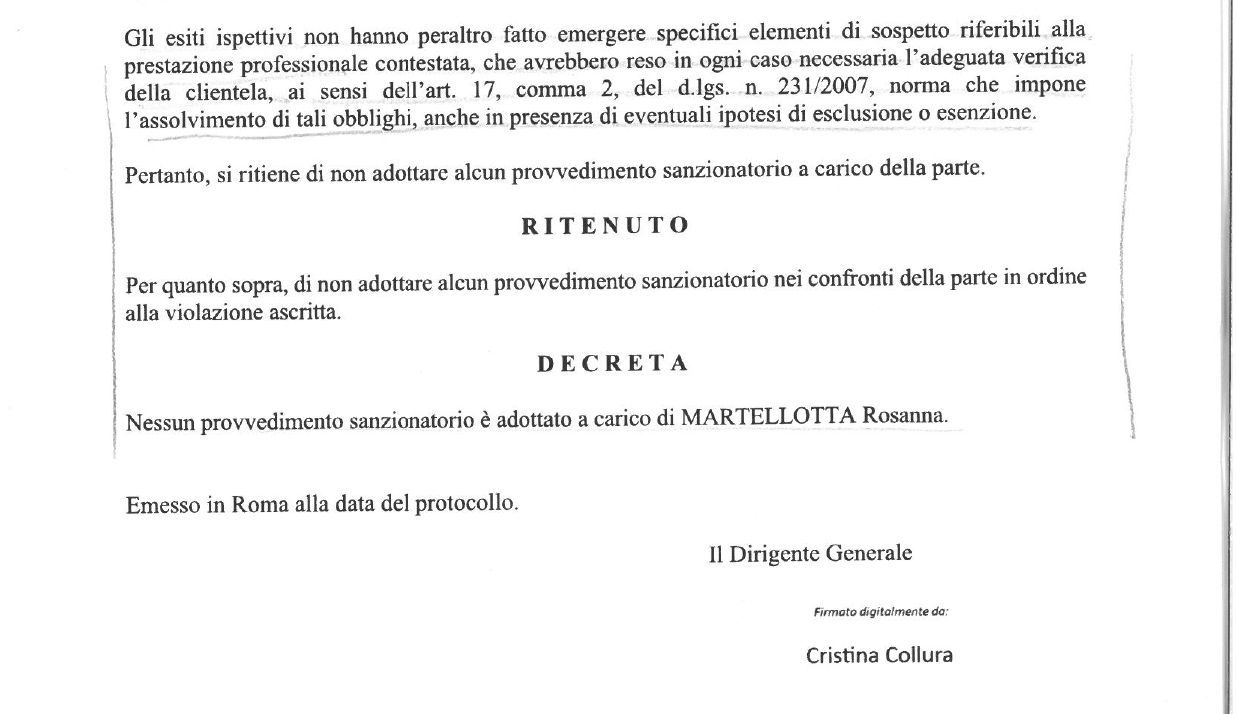
Si acclude il provvedimento del Ministero dell’Economia e delle Finanze: